


","ad_server_empresa":"Troop","alto":"80","ancho":"1500","alto_mobile":"60","ancho_mobile":"380","image":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/11/noticiasnet/files/03/62/36234/41b63071d53f10262a06b6f753fa26f46618db57e5422ffa371d9f281974fa56.jpg","image_mobile":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/11/noticiasnet/files/03/62/36233/f6b0359830cce8bf61e2453d62412123eea86d31fb5dda6d18f0e716591310c4.jpg","url":" https://www.laanonima.com.ar/empresa/catalogos","url_mobile":" https://www.laanonima.com.ar/empresa/catalogos","target":"_blank","target_mobile":"_blank"},{"id":"65","zonas_id":"65","zona":"Sección - 1","ad_server":"Ad Server Troop","denominacion":"ipross delegaciones","banners_id":"342","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"80","ancho":"1500","alto_mobile":"60","ancho_mobile":"380","image":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/04/noticiasnet/files/02/88/28822/3679ecd2d4a0c8b6313250fa080a612e3995a6e6c2f6c6ad38c489e252d0aded.gif","image_mobile":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/04/noticiasnet/files/02/88/28824/b041a64542b031e88e709c536b63affb3dc11f7a38d244ff4e3d92c3bc9433b4.gif","url":"https://ipross.rionegro.gov.ar/info/53/app-ipross-tu-obra-social-en-tu-celular","url_mobile":"https://ipross.rionegro.gov.ar/info/53/app-ipross-tu-obra-social-en-tu-celular","target":"_blank","target_mobile":"_blank"}])
ECONOMÍA
Créditos hipotecarios para comprar departamentos en pozo: cuáles son los cambios y quiénes podrán acceder
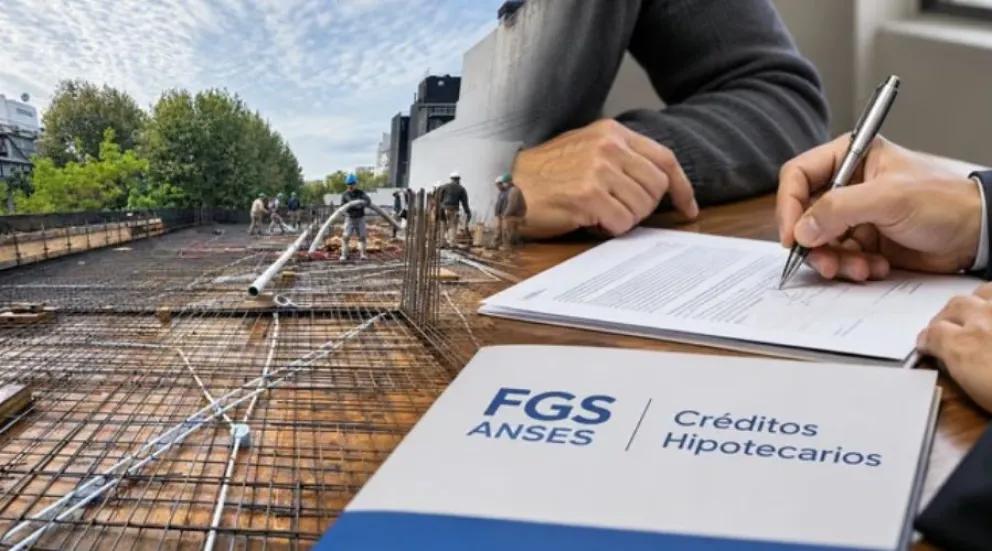
El Banco Central de la República Argentina ha implementado una innovadora política de crédito hipotecario que promete revolucionar el mercado inmobiliario en el país. Se trata de una iniciativa que permitirá obtener financiamiento para adquirir propiedades aún en construcción, comúnmente conocidas como "en pozo".
Esta medida, que involucra la confección de una tercera licitación por parte del Fondo de Garantía de Sustentabilidad (FGS) de ANSES, proyecta un monto de $200.000 millones y está acompañada por un esquema de tasas controladas que no podrán superar el UVA + 7,5% nominal anual.
Este cambio estratégico se dirige a resolver las barreras que tradicionalmente han limitado el acceso a los créditos hipotecarios para quienes desean invertir en propiedades que todavía no cuentan con escritura individual. De esta manera, se busca democratizar el acceso al mercado inmobiliario, facilitando la compra a través de boletos de compraventa y compromisos de hipoteca entre otras modalidades legales.
Voceros de la Cámara Empresaria de Desarrolladores Urbanos y de la Asociación de Empresarios de la Vivienda señalan que esta nueva política puede ser un catalizador potente para la industria de la construcción. Mali Vázquez, una figura destacada de este sector, ha expresado que por primera vez, los créditos hipotecarios estarán íntimamente relacionados con la obra en construcción, facilitando el acceso a familias jóvenes y profesionales que buscan obtener su primera propiedad.
Pero el camino hacia la implementación efectiva de estos créditos presenta desafíos únicos para las entidades bancarias involucradas. Estas instituciones deberán no solo evaluar la solvencia individual del potencial comprador, sino también escrutar cuidadosamente cada proyecto de construcción, desde su estructura jurídica hasta su estado financiero y antecedentes de sus desarrolladores.
Por otra parte, expertos del sector como Mariela Schenone proponen que podría cambiar radicalmente el flujo de capital dentro del mercado. La posibilidad de acceder a financiamiento en las etapas tempranas de la construcción ofrecerá a los desarrolladores la flexibilidad de ajustar sus precios de venta, acercándolos al valor real del mercado y minimizando así la necesidad de amplios descuentos preventa.
Estos cambios prometen, a mediano plazo, incentivar más emprendimientos y dinamizar el sector con nuevos proyectos inmobiliarios que se adapten mejor a la demanda emergente.
La convocatoria quedó formalizada por la Comunicación B 13258, del Banco Central (BCRA), con las siguientes condiciones:
Monto: $200.000 millones, el mismo cupo que en las dos licitaciones anteriores.
Fondeo: depósitos a plazo fijo ajustables por UVA, exclusivamente a 5 años, con un spread mínimo de 4,5%.
Tasa para los compradores: los bancos no podrán ofrecer préstamos por encima de UVA + 7,5% nominal anual.
Plazo de aplicación: las entidades tendrán 90 días corridos desde la acreditación de los fondos para otorgar los créditos.
Participación bancaria: cada entidad podrá recibir hasta el 40% del monto licitado, sujeto también a otros límites patrimoniales y de cartera.
Destinos: compra, construcción, ampliación y refacción de viviendas. Se admiten operaciones con boleto de compraventa y compromiso de hipoteca o hipoteca divisible pendiente de división.
","ad_server_empresa":"Troop","alto":"320","ancho":"350","alto_mobile":"200","ancho_mobile":"380","image":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/11/noticiasnet/files/03/62/36229/ab7a1fdc76d269c54d8a3f91e82a7d23da517d83d858f6be1760d625ab2c6b35.jpg","image_mobile":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/11/noticiasnet/files/03/62/36235/93d0c7774ef60eb15565669736dfe7310727588a8032a9a88d6f514c263edde6.jpg","url":" https://www.laanonima.com.ar/empresa/catalogos","url_mobile":" https://www.laanonima.com.ar/empresa/catalogos","target":"_blank","target_mobile":"_blank"}])

","ad_server_empresa":"Troop","alto":"600","ancho":"900","alto_mobile":"600","ancho_mobile":"300","image":"https://noticiasnet-s3.cdn.net.ar/s3i233/2024/08/noticiasnet/files/75/7587/09f6119f1d37e17b520ed61db9d05e9ae22659b1a980aaca47048bebd5523817.gif","image_mobile":"https://noticiasnet-s3.cdn.net.ar/s3i233/2024/08/noticiasnet/files/75/7588/2b4710ad5934b2b14c135e538b883ba14fe24034baa1013cd4267b0b850bc85e.gif","url":"https://www.pan-energy.com/","url_mobile":"https://www.pan-energy.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"320","ancho":"350","alto_mobile":"200","ancho_mobile":"381","image":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/08/noticiasnet/files/03/30/33091/e1d9e59cb1d2244d7cca897e63b83179824e4f71d1fe107f6e4795b39c05313c.gif","image_mobile":"https://noticiasnet-s3.cdn.net.ar/s3i233/2026/08/noticiasnet/files/03/34/33457/17ffb16c316f928211fb7f197b4bf4230d697da70a16c81e76ad0dc23026455c.gif","url":"https://ipross.rionegro.gov.ar/articulo/60604/ipross-suma-un-consultorio-de-pediatria-con-cobertura-del-100-en-viedma?n=MzQ1","url_mobile":"https://ipross.rionegro.gov.ar/articulo/60536/viedma-ipross-elimina-autorizacion-presencial-para-estudios-por-imagenes","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"600","ancho":"900","alto_mobile":"600","ancho_mobile":"300","image":"https://noticiasnet-s3.cdn.net.ar/s3i233/2024/08/noticiasnet/files/75/7587/09f6119f1d37e17b520ed61db9d05e9ae22659b1a980aaca47048bebd5523817.gif","image_mobile":"https://noticiasnet-s3.cdn.net.ar/s3i233/2024/08/noticiasnet/files/75/7588/2b4710ad5934b2b14c135e538b883ba14fe24034baa1013cd4267b0b850bc85e.gif","url":"https://www.pan-energy.com/","url_mobile":"https://www.pan-energy.com/","target":"_blank","target_mobile":"_blank"}])